Nacional
SCJN aplaza discusión sobre doble IVA a maquiladoras; proyecto plantea pagos mensuales
La Suprema Corte de Justicia de la Nación (SCJN) aplazó la discusión de un proyecto que mantiene la obligación de las maquiladoras de realizar dos pagos de IVA por operaciones vinculadas con insumos importados a México y plantea un esquema de pagos mensuales para sus adeudos fiscales.
La propuesta, presentada por la ministra Yasmín Esquivel, respalda el criterio del Servicio de Administración Tributaria (SAT) de aplicar el impuesto en dos operaciones distintas: la importación de mercancías y la compra de insumos a empresas que no tienen establecimiento en territorio mexicano.
El primer pago se genera cuando la maquiladora retira los insumos de la aduana, momento en el que debe cubrir ante el SAT el IVA correspondiente a la importación.
El segundo pago corresponde al IVA que la maquiladora debe retener al adquirir esos mismos insumos de un proveedor extranjero sin establecimiento en México, al considerarse una operación independiente de la importación.
El proyecto incorpora facilidades para que los créditos fiscales determinados por el SAT no deban liquidarse en una sola exhibición. De acuerdo con el planteamiento, las empresas podrían amortizar sus adeudos mediante pagos mensuales y acreditar las cantidades cubiertas contra la deuda fiscal del mes siguiente.
Con ese procedimiento, las maquiladoras pagarían únicamente las diferencias que resulten después de aplicar los acreditamientos, en vez de enfrentar el cobro total de los créditos fiscales acumulados.
La propuesta de Esquivel se presenta 13 meses después de que retiró un proyecto anterior que también respaldaba el criterio de la autoridad tributaria respecto de los dos pagos de IVA.
Fuentes del sector fiscal confirmaron que el nuevo mecanismo busca reducir el impacto económico para las maquiladoras, en particular las que enfrentan créditos fiscales determinados por el SAT y actualmente están en litigio.
Las facilidades también estarían dirigidas a operaciones futuras de las empresas, mediante un esquema mensual de amortización y acreditamiento de los impuestos correspondientes.
Por ahora, la discusión permanece pendiente en la Suprema Corte, por lo que el mecanismo propuesto aún no cuenta con una resolución definitiva del máximo tribunal.
También te puede interesar
Nacional
CIA buscaba una unidad especial en Chihuahua; sus agentes participaron en operativos, según NYT
Agentes de la CIA capacitaron a policías de Chihuahua y colaboraron en operativos mientras la agencia buscaba establecer una nueva unidad de…
Leer más →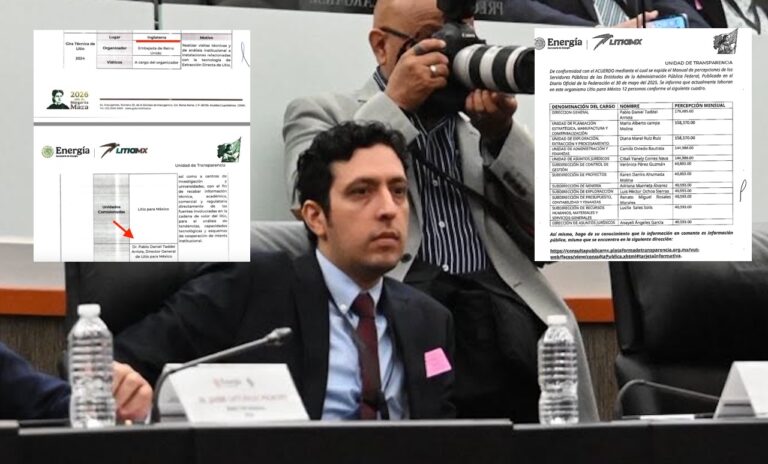
Nacional
LitioMx suma 10 viajes internacionales sin extraer litio ni iniciar proyectos
LitioMx reconoció 10 desplazamientos internacionales cubiertos por anfitriones, mientras carece de proyectos de exploración o explotación en marcha y concentra recursos en…
Leer más →
Nacional
Salinas Pliego responde a Andy López Beltrán y le exige cuentas por presuntas irregularidades
Ricardo Salinas Pliego respondió a los cuestionamientos de Andrés Manuel López Beltrán y lanzó señalamientos contra el morenista, su familia y personas…
Leer más →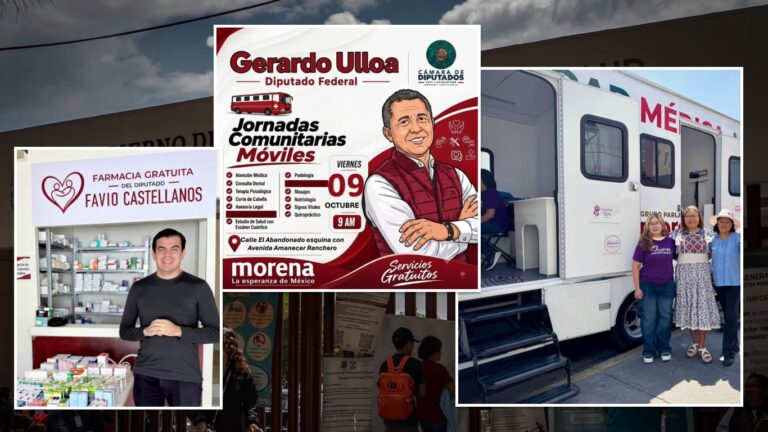
Nacional
Primero el desabasto, luego las campañas: diputados de Morena reparten medicinas para buscar votos en 2027
Una investigación de Latinus reportó que diputados de Morena y sus aliados realizan jornadas médicas y entregan medicamentos mientras buscan candidaturas municipales…
Leer más →