
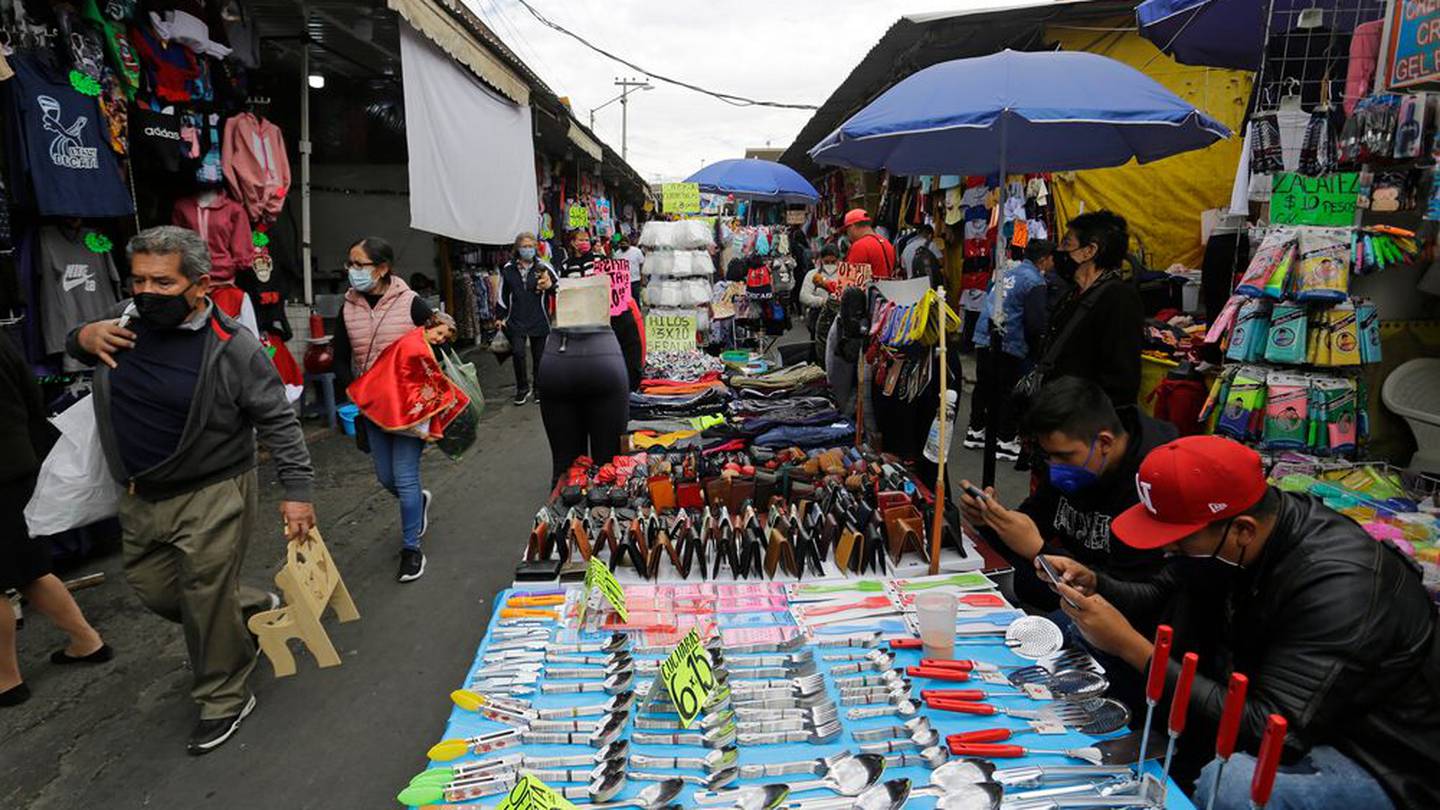
La participación del Impuesto sobre la Renta (ISR) en los ingresos tributarios cayó a 52.2% entre enero y julio de 2026, su nivel más bajo para un periodo similar en 20 años, en un contexto de creciente informalidad laboral en México.
Datos de la Secretaría de Hacienda y Crédito Público (SHCP) muestran que un año antes el ISR representaba 55.5% de los ingresos tributarios. Desde 2022, cuando alcanzó una participación de 61.3%, su peso disminuyó de forma continua.
En términos absolutos, la recaudación por ISR ascendió a un billón 777 mil 427.5 millones de pesos, con su mayor descenso para un periodo enero-julio desde 2009.
Banco Base indicó que la caída de los primeros siete meses de 2026 fue la cuarta más profunda en 36 años. Desde 1991, el ISR solo había retrocedido 6% o más en tres periodos enero-julio: 18.9% en 1995, 18.1% en 1996 y 10.4% en 2009.
“La recaudación tributaria en el acumulado de enero-julio se mantuvo prácticamente sin cambio en términos reales (creció cero por ciento); al interior continuó el cambio en la composición de los ingresos tributarios, con una menor participación del ISR y un mayor peso de los impuestos al consumo, reflejando el aumento de la informalidad laboral en México”, resaltó Base.
Un análisis de Grupo Financiero Banamex, elaborado por Arely Medina, Guillermina Rodríguez y Paulina Anciola, señaló que la informalidad laboral representa 55% de la población ocupada, lo que restringe la cantidad de ingresos laborales y empresariales sujetos a tributación.
“La informalidad laboral, que es de 55 por ciento de la población ocupada, limita la capacidad del Estado para gravar una parte relevante del ingreso laboral y empresarial”, señaló Banamex.
Las analistas explicaron que una proporción importante de trabajadores y actividades económicas permanece fuera de la tributación formal, por lo que la base efectiva sobre la cual puede cobrarse el ISR se mantiene reducida.
“Los ingresos no salariales, como honorarios, arrendamiento, actividades empresariales pequeñas o ciertas rentas de capital, suelen ser más difíciles de fiscalizar que los salarios formales”, explicaron.
En ese contexto, señalaron que los aumentos de tasas tienden a concentrarse en los contribuyentes con mayor trazabilidad, principalmente asalariados formales y empresas sujetas a obligaciones contables.
Mientras el ISR redujo su participación, los impuestos al consumo la incrementaron. Según la SHCP, el IVA pasó de representar 27.8 a 30.6% de la recaudación y el IEPS avanzó de 11.6 a 11.8%.

